Pernah membayangkan bahwa ketika gaji naik, kehidupan finansial akan terasa jauh lebih lega? Bisa membeli kebutuhan tanpa terlalu banyak berpikir, menambah tabungan, bahkan mulai berinvestasi.
Namun, kenyataannya tidak selalu demikian.
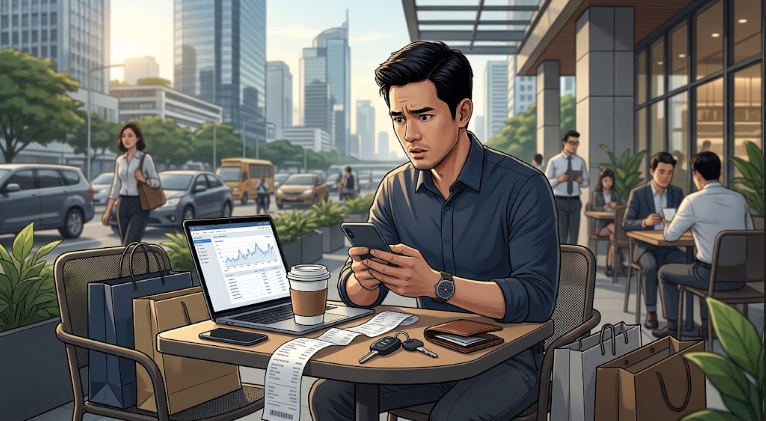
Penghasilan yang sebelumnya Rp4 juta meningkat menjadi Rp6 juta. Seharusnya ada tambahan Rp2 juta yang bisa dimanfaatkan untuk memperbaiki kondisi keuangan. Sayangnya, beberapa bulan kemudian uang tetap terasa habis. Tempat makan mulai lebih mahal, langganan aplikasi bertambah, kendaraan ingin diganti, dan standar belanja perlahan meningkat.
Fenomena ini dikenal sebagai lifestyle inflation atau inflasi gaya hidup.
Tanpa disadari, kenaikan penghasilan justru diikuti kenaikan pengeluaran. Akibatnya, seseorang tetap merasa kekurangan meskipun pendapatannya sudah lebih besar dibandingkan sebelumnya.
Lifestyle inflation adalah kondisi ketika pengeluaran meningkat seiring bertambahnya penghasilan. Seseorang mulai meningkatkan standar hidup karena merasa memiliki kemampuan finansial yang lebih besar.
Misalnya, ketika masih memiliki penghasilan Rp3 juta, seseorang terbiasa membawa bekal dan menggunakan transportasi umum. Setelah penghasilannya naik menjadi Rp5 juta, ia mulai lebih sering memesan makanan melalui aplikasi, menggunakan layanan transportasi online, dan membeli barang dengan harga lebih tinggi.
Perubahan gaya hidup sebenarnya tidak selalu buruk. Menikmati hasil kerja keras merupakan hal yang wajar. Masalah muncul ketika hampir seluruh tambahan penghasilan digunakan untuk memenuhi keinginan baru sehingga tidak ada peningkatan berarti pada tabungan maupun aset.
Pada akhirnya, pendapatan bertambah, tetapi kemampuan membangun kekayaan tidak ikut berkembang.
Ada beberapa alasan mengapa seseorang bisa tetap kesulitan mengatur uang meskipun penghasilannya meningkat.
Dulu, membeli kopi seharga Rp15.000 sudah terasa cukup. Setelah penghasilan bertambah, membeli kopi seharga Rp40.000 menjadi kebiasaan baru.
Begitu pula dengan pilihan tempat makan, pakaian, hiburan, hingga tempat tinggal. Pengeluaran yang sebelumnya dianggap mewah perlahan berubah menjadi kebutuhan sehari-hari.
Jika tidak memiliki batas pengeluaran, peningkatan standar hidup bisa terus mengikuti kenaikan penghasilan.
Setelah bekerja keras dan mendapatkan kenaikan gaji, muncul keinginan untuk memberikan penghargaan kepada diri sendiri.
Membeli ponsel baru, berlibur, atau mencoba restoran mahal terasa seperti bentuk apresiasi atas pencapaian tersebut.
Tidak ada yang salah dengan menikmati hasil kerja. Namun, jika setiap kenaikan penghasilan selalu diikuti pembelian baru, tambahan uang yang seharusnya memperkuat kondisi finansial justru habis untuk konsumsi.
Melihat teman membeli kendaraan baru, berlibur ke luar negeri, atau menggunakan barang bermerek dapat memunculkan keinginan untuk melakukan hal serupa.
Media sosial juga membuat perbandingan gaya hidup semakin mudah terjadi. Seseorang mungkin merasa tertinggal jika tidak mengikuti tren yang sedang populer.
Padahal, kemampuan finansial setiap orang berbeda. Kita tidak mengetahui apakah gaya hidup orang lain dibiayai oleh penghasilan, tabungan, cicilan, atau bahkan utang.
Sebagian orang langsung memperlakukan seluruh kenaikan penghasilan sebagai tambahan uang belanja.
Padahal, tambahan penghasilan bisa menjadi kesempatan untuk memperbaiki kondisi keuangan, seperti melunasi utang, meningkatkan tabungan, membangun dana darurat, atau mulai berinvestasi.
Jika seluruh kenaikan gaji langsung dialihkan menjadi pengeluaran, kesempatan tersebut bisa terlewat begitu saja.
Perhatikan ilustrasi berikut.
Seseorang awalnya memiliki penghasilan Rp4 juta per bulan. Setelah mendapatkan kenaikan gaji, penghasilannya menjadi Rp6 juta.
| Keterangan | Sebelum naik gaji | Setelah naik gaji |
|---|---|---|
| Penghasilan | Rp4.000.000 | Rp6.000.000 |
| Kebutuhan rutin | Rp2.500.000 | Rp3.500.000 |
| Keinginan dan hiburan | Rp800.000 | Rp1.800.000 |
| Tabungan | Rp500.000 | Rp500.000 |
| Pengeluaran lainnya | Rp200.000 | Rp200.000 |
| Total | Rp4.000.000 | Rp6.000.000 |
Dari ilustrasi tersebut, terlihat bahwa penghasilan meningkat sebesar Rp2 juta. Namun, seluruh tambahan penghasilan terserap oleh peningkatan kebutuhan rutin dan pengeluaran untuk keinginan.
Jumlah tabungan tetap Rp500.000.
Artinya, meskipun pendapatan meningkat 50%, jumlah uang yang disimpan tidak mengalami peningkatan sama sekali.
Inilah salah satu gambaran sederhana bagaimana lifestyle inflation dapat menghambat perkembangan kondisi keuangan.
Menghindari inflasi gaya hidup bukan berarti harus berhenti menikmati uang hasil kerja sendiri. Kuncinya adalah memastikan kenaikan penghasilan tidak hanya meningkatkan konsumsi, tetapi juga memperkuat kondisi finansial.
Berikut beberapa strategi yang dapat diterapkan.
Ketika mendapatkan kenaikan gaji, pertahankan terlebih dahulu kebiasaan keuangan yang sudah berjalan baik.
Tidak perlu langsung mengganti kendaraan, pindah ke tempat tinggal yang lebih mahal, atau meningkatkan frekuensi belanja.
Berikan waktu untuk mengevaluasi kebutuhan sebelum membuat keputusan pengeluaran baru.
Buat pembagian tambahan penghasilan sejak awal. Misalnya, dari kenaikan gaji Rp2 juta:
Rp1 juta untuk tabungan dan investasi.
Rp500.000 untuk kebutuhan yang meningkat.
Rp500.000 untuk hiburan dan keinginan pribadi.
Pembagian ini hanya contoh. Persentasenya dapat disesuaikan dengan kebutuhan, utang, tanggungan, dan tujuan keuangan masing-masing.
Dengan cara ini, kenaikan penghasilan tetap dapat dinikmati tanpa mengabaikan masa depan finansial.
Buat anggaran khusus untuk makan di luar, belanja, hiburan, dan kegiatan rekreasi.
Jika anggaran tersebut sudah habis, tunda pengeluaran yang tidak mendesak sampai periode berikutnya.
Cara ini membantu seseorang menikmati uang tanpa kehilangan kendali atas pengeluaran.
Kenaikan penghasilan merupakan kesempatan untuk memperkuat perlindungan finansial.
Jika sebelumnya hanya mampu menabung Rp300.000 per bulan, pertimbangkan untuk meningkatkan jumlah tersebut setelah penghasilan bertambah.
Dana darurat juga perlu diperhatikan agar kebutuhan mendadak tidak langsung mengganggu anggaran rutin atau memaksa seseorang mengambil pinjaman.
Tentukan apa yang ingin dicapai dalam beberapa tahun mendatang. Misalnya, memiliki rumah, melanjutkan pendidikan, mempersiapkan pernikahan, atau membangun usaha.
Tujuan yang jelas membantu seseorang membedakan pengeluaran yang benar-benar memberikan manfaat dengan pengeluaran yang hanya dilakukan karena ingin mengikuti orang lain.
Seseorang dengan penghasilan besar belum tentu memiliki kondisi keuangan yang lebih baik dibandingkan orang dengan penghasilan lebih kecil.
Hal yang juga perlu diperhatikan adalah kemampuan mengendalikan pengeluaran, mengelola utang, menyisihkan tabungan, dan mempersiapkan kebutuhan masa depan.
Karena itu, ukuran keberhasilan finansial tidak seharusnya hanya dilihat dari besarnya gaji atau barang yang mampu dibeli.
Kemampuan mempertahankan sebagian penghasilan sebagai tabungan dan aset juga merupakan bagian penting dari kesehatan finansial.
Kenaikan gaji seharusnya menjadi kesempatan untuk memperbaiki kualitas hidup sekaligus memperkuat kondisi keuangan. Namun, kesempatan tersebut bisa hilang jika setiap tambahan penghasilan selalu diikuti peningkatan pengeluaran.
Menikmati hasil kerja keras tentu diperbolehkan. Membeli barang yang diinginkan, berlibur, atau mencoba pengalaman baru bukanlah kesalahan selama dilakukan sesuai kemampuan.
Yang perlu dihindari adalah kebiasaan menaikkan standar hidup tanpa mempertimbangkan tujuan keuangan jangka panjang.
Ingat, semakin besar penghasilan bukan berarti semakin besar pula uang yang harus dihabiskan. Justru, salah satu tanda kemajuan finansial adalah ketika penghasilan meningkat, tetapi kemampuan menabung dan membangun aset juga ikut bertambah.